两岸涉台继承困局
无登记大陆继子女的破局路径
四篇连载 · 涉台法律实务分析
2026 年 9 月
无登记大陆继子女继承台湾继父遗产,常陷入由两岸制度差异构成的死循环。本系列四篇连载,从委托公证的第一道门槛出发,依次厘清遗嘱的定性、户籍调取的破局路径与母亲身份的黄金时间窗口,拼出一条可推进的实务框架。
第一篇 · 死循环的入口
委托公证的可行性与继承权认定的第一道门槛。
问题往往从一件看似简单的事开始:大陆继子女手里握着台湾继父的死亡证明原件,能否委托他人代办公证。答案是“可以委托,但远非简单交材料”。委托代办在程序上可行,真正卡住流程的,是大陆对台湾原始文书的真实性认定,以及继子女本人的继承资格。
大陆为何不直接认可台湾死亡证明
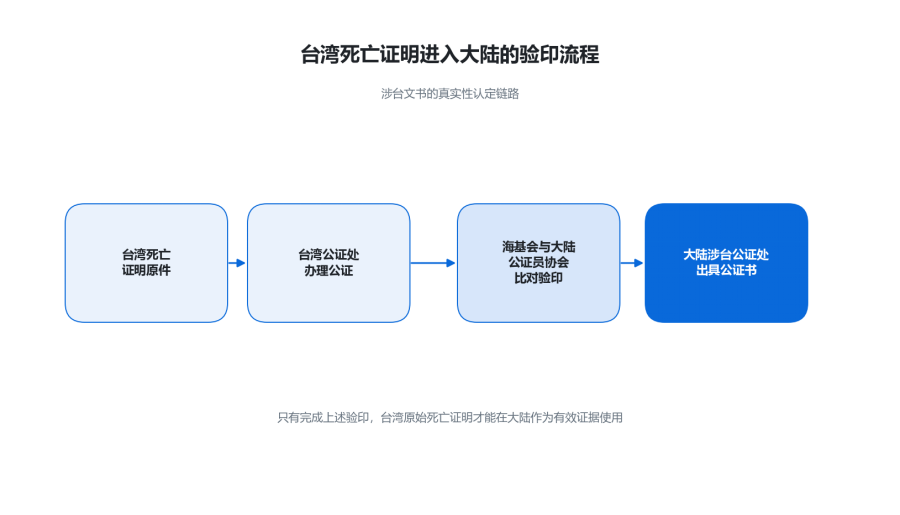
大陆公证处无法对台湾出具的原始纸质死亡证明直接做“真实性”公证。台湾文书要在大陆作为证据使用,通常需先在台湾完成公证,再经海基会与大陆公证员协会的比对验印,才能进入大陆的公证流程。仅凭一张台湾死亡证明原件,在大陆公证处的第一关就会被退回。
两条委托路径的取舍
在文书流转可行的前提下,委托代办有两种基本形态:一是在大陆本地办理,由继子女先办一份《委托书公证》,写明委托亲友或律师代为申办亲属关系公证与继承公证;二是委托台湾亲友或律师,在大陆办妥公证后,由台湾受托人完成海基会文书验证,并向继父户籍所在地方法院声请继承表示。二者的分工与卡点如下。
维度 | 在大陆本地代办 | 委托台湾亲友或律师 |
前置条件 | 先办《委托书公证》,受托人持死亡证明与亲属关系证明前往涉台公证处 | 在大陆办妥亲属关系与委托公证书后,交台湾受托人 |
关键环节 | 大陆公证处受理与核验 | 海基会文书验证、向台湾法院声请继承表示 |
适用场景 | 公证目的限于大陆事务 | 后续涉及在台遗产继承 |
图2 两条委托代办路径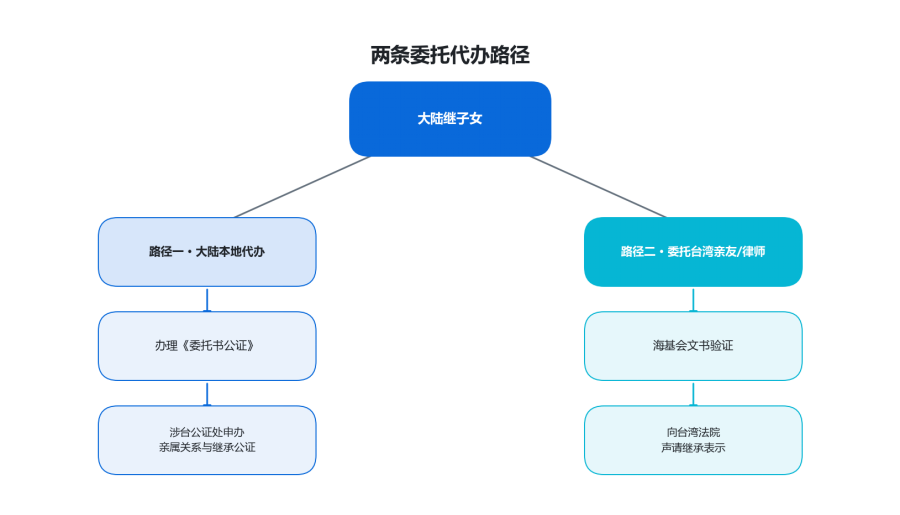
继承权的前提:拟制血亲
委托公证只是手段,能否继承才是根本。继子女要享有继承权,前提是与台湾继父在生前已形成“具有抚养关系的拟制血亲”,通常要求有合法的收养登记,或在大陆户口登记中能明确证明共同生活与扶养事实。若两者皆无,继子女在法律上属于非法定继承人,公证处不会出具亲属关系公证书。
时效红线|若公证目的是继承台湾遗产,《台湾地区与大陆地区人民关系条例》第66条规定,大陆地区继承人须在继承开始之日起三年内向台湾法院提出继承表示,逾期视为抛弃继承权。该时效不以当事人是否知情为转移,是整起案件的第一条硬性时间约束。
系列目录
01 死循环的入口 —— 委托公证的可行性与继承权认定的第一道门槛
02 遗嘱的分岔 —— 从法定继承到遗赠的四种实务走向
03 户籍的破局 —— 三条曲线救国的调取路径
04 母亲的黄金期 —— 在世与离世的风险演练与行动指南